
El servicio comenzó en una primera etapa para clientes de Bancaribe, el Banco Digital de los Trabajadores (BDT) y el Banco Nacional de Crédito (BNC)
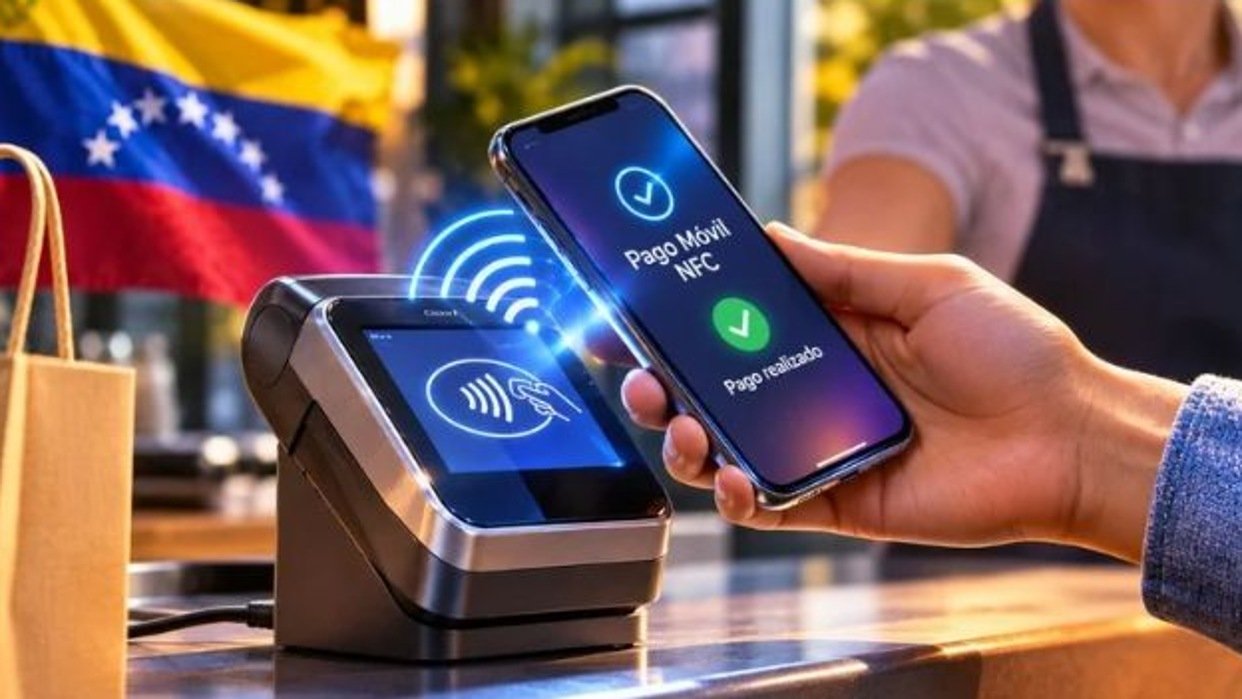
Suiche 7B activa pagos móviles por NFC en puntos de venta venezolanos .- Desde el 2 de noviembre, algunos clientes bancarios en Venezuela pueden pagar en comercios acercando su teléfono al punto de venta. La red interbancaria Suiche 7B habilitó una modalidad de Pago Móvil con tecnología NFC que elimina la carga manual de datos y procesa la operación como un cobro de comercio a persona (C2P).
El servicio comenzó en una primera etapa para clientes de Bancaribe, el Banco Digital de los Trabajadores (BDT) y el Banco Nacional de Crédito (BNC). Para usarlo, el cliente necesita un teléfono Android con NFC, la aplicación bancaria actualizada y un comercio cuyo terminal ya esté habilitado. La cobertura del lanzamiento y los pasos para pagar con NFC explica cómo funciona el nuevo mecanismo en caja.
Cómo funciona el cobro por proximidad
La operación comienza en el comercio. El cajero introduce el monto en el punto de venta y elige la opción de cobro por proximidad. Después, el cliente abre la aplicación de su banco, autoriza el pago con la verificación disponible y acerca el teléfono al terminal.
Leer también: Evalúan capacidades productivas para impulsar plan «Renacer Productivo» en Zulia
La tecnología NFC, sigla de comunicación de campo cercano, permite intercambiar información a corta distancia entre dispositivos compatibles. En esta modalidad, el teléfono transmite los datos necesarios y una clave dinámica cifrada para autorizar la operación. Según la información difundida durante el lanzamiento, la confirmación puede aparecer en menos de tres segundos y los fondos se transfieren de forma inmediata.
El sistema evita que el usuario tenga que escribir o dictar en la caja datos como el número telefónico, el RIF, el banco receptor o el importe. Esto puede agilizar el proceso y reducir errores de digitación, aunque la experiencia dependerá de que el banco, la aplicación y el terminal del comercio estén preparados para aceptar el pago.
Una primera fase con requisitos concretos
La disponibilidad inicial es limitada. No basta con tener un teléfono con NFC: también se necesita una cuenta en una de las entidades habilitadas, la afiliación al Pago Móvil y un punto de venta actualizado. Por eso, dos personas pueden encontrarse con experiencias distintas según el banco que utilicen y el comercio donde intenten pagar.
Los establecimientos interesados deben tener habilitada la modalidad C2P y contar con terminales compatibles. La información sobre el servicio de Pago Móvil NFC y sus condiciones técnicas indica que los límites de operación y las comisiones siguen sujetos a las condiciones establecidas por cada entidad financiera.
El despliegue gradual también significa que la función no reemplaza de inmediato otros métodos. Los pagos móviles tradicionales, las tarjetas y los códigos QR siguen disponibles, de acuerdo con las opciones que tenga cada comercio. La nueva modalidad agrega otra forma de iniciar un pago y dependerá de que más bancos y negocios se incorporen para alcanzar una cobertura amplia.
NFC, una tecnología con usos diferentes
NFC ya se utiliza en distintos tipos de interacción digital, aunque no todas funcionan del mismo modo. En algunos sistemas se emplea para acercar una tarjeta o un teléfono a un lector; en otros, como la modalidad de Suiche 7B, se integra con la aplicación bancaria y el Pago Móvil C2P. La tecnología de proximidad facilita el intercambio de información, pero los pasos de autorización y los datos transmitidos dependen de cada servicio.
El teléfono también se ha convertido en una puerta de entrada a actividades de entretenimiento digital. Algunas plataformas permiten jugar a la ruleta de casino desde una interfaz online. Es una muestra de cómo el celular reúne servicios distintos en un mismo dispositivo; no tiene relación con el sistema de pago NFC de Suiche 7B, que está diseñado para transacciones en comercios afiliados.
Qué cambia para los comercios y los clientes
Para los clientes habilitados, el cambio más visible es que ya no necesitan completar manualmente los datos del pago móvil en la caja. Para los comercios, el sistema puede simplificar la recepción del cobro y ofrecer confirmación inmediata. La rapidez anunciada dependerá, en la práctica, de la conexión, la compatibilidad del terminal y la respuesta de la aplicación bancaria.
La autenticación desde el teléfono añade un paso de autorización antes de acercarlo al punto de venta. Aun así, como con cualquier pago digital, conviene revisar el monto en la aplicación y confirmar que corresponde a la compra antes de aprobar la transacción. La proximidad por sí sola no completa el pago: el usuario debe iniciar y autorizar la operación en la app.
El lanzamiento muestra cómo la infraestructura financiera venezolana incorpora nuevos mecanismos de pago a sistemas que ya operaban con transferencias y cobros móviles. Su impacto dependerá de la expansión a otros bancos y de la actualización de los puntos de venta. Por ahora, la novedad está en una primera etapa, con acceso limitado a ciertos clientes y comercios.
EO// Con información de Globovisión